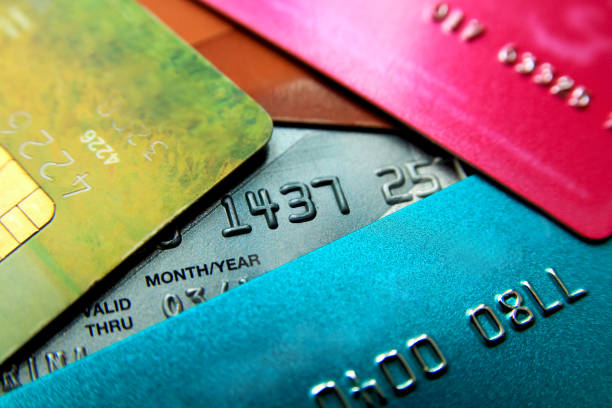
Хранение всех средств на карте лишает дохода до 72 тыс руб в год — эксперт
Хранить все свободные деньги на банковской карте — не самая выгодная тактика, считает эксперт. Как рассказала Мария Ермилова из РЭУ им. Г. В. Плеханова, отсутствие процентов по остатку лишает владельца карты ощутимой прибыли, пишет ПРАЙМ.
Оптимальный подход — держать на карте только сумму для текущих трат, а остальное размещать на доходных счетах. По словам специалиста, карта остаётся главным инструментом для повседневных расчётов, но не подходит для хранения крупных сумм.
К примеру, 600 тысяч рублей на накопительном счёте под 12 % годовых за год принесут порядка 72 тысяч рублей дохода — на карте эти деньги не будут приносить прибыль.
При этом средства на карте попадают под систему страхования вкладов, но лишь в пределах 1,4 миллиона рублей на клиента в одном банке — сюда входят и начисленные проценты.
Главное отличие карты от сберегательных продуктов — отсутствие дохода по остатку, если банк не предусмотрел специальную программу.
Как уточнила Ермилова, разумно держать на карте сумму, покрывающую обязательные платежи и текущие расходы до следующей зарплаты, плюс резерв 10–20 % на непредвиденные траты. Для многих семей это примерно месячный бюджет.
Избыточные средства эксперт советует переводить на накопительные счета или срочные вклады. Перемещать деньги между своими счетами удобно через Систему быстрых платежей: в пределах 30 миллионов рублей в месяц переводы бесплатны, лимит одной операции — 1 миллион рублей.
Для защиты финансов полезно устанавливать лимиты по операциям, использовать отдельную карту для онлайн‑покупок и распределять сбережения между несколькими банками.
Такой подход снижает риски мошенничества, помогает оставаться в рамках страхового покрытия и эффективнее использовать бонусы.
Напомним: ЦБ РФ рекомендовал банкам проверять крупные суммы наличных от 5 млн рублейФото: istockphoto.com
Хотите узнавать новости Москвы первыми?
Подписывайтесь на «Ньюсрум24» в Telegram, ВКонтакте и MAX.

ТОП новостей
Подробно